Concordance
Les données contrôlées correspondent, dans les limites du périmètre couvert.
DÉCOUVRIR STAYRECON
StayRecon est un logiciel de rapprochement financier en développement. Les maquettes ci-dessous illustrent le parcours visé : importer des sources, établir les comparaisons autorisées, comprendre les résultats et suivre les dossiers.
Le catalogue de 17 familles représente une architecture de contrôle, et non une garantie que toutes les fonctions ou tous les exports sont déjà disponibles. Le périmètre réalisable sera défini d’après les sources et les règles propres à chaque pilote.
Cette barre défile horizontalement.
COMPRENDRE LES RÉSULTATS
Concordance, différence expliquée, écart documenté, pièce manquante ou contrôle non disponible : chaque résultat conserve son périmètre de vérification.
Les données contrôlées correspondent, dans les limites du périmètre couvert.
La variation est justifiée par une pièce, une correction ou une règle applicable.
Le constat repose sur des sources et un calcul vérifiables ; une démarche peut être préparée si elle est applicable.
Le dossier indique les informations nécessaires avant de pouvoir conclure.
Les différences résiduelles restent liées à leur historique et à leurs justificatifs.
VOTRE TABLEAU DE BORD
Le tableau de bord présente la période, les sources traitées, les résultats par statut et les dossiers qui nécessitent une intervention.
Depuis chaque ligne, vous accédez aux montants, aux pièces justificatives et à l’historique. Les vérifications non réalisées restent identifiées.
Aperçu du produit en conception · données fictives

LES CONTRÔLES STAYRECON
Les 17 familles structurent les contrôles envisagés, de l’intégrité des sources aux commissions, paiements, avoirs et suites documentaires. Chaque vérification exige les données et les règles propres au cas.
Une famille au catalogue n’équivaut ni à un connecteur déjà opérationnel ni à une validation financière universelle. Ce qui ne peut pas être vérifié doit rester explicitement non vérifié.
01
Rapprochement des identifiants OTA et PMS, détection des doublons et contrôle de couverture des réservations, y compris les séjours multichambres.
Un fichier filtré ou incomplet ne suffit pas à établir qu’une réservation est absente.
02
Comparaison des annulations, no-shows, dates et modifications entre les sources hôtel et OTA.
L’incidence financière dépend des changements effectivement acceptés par l’OTA et des conditions applicables.
03
Contrôle des tarifs, prestations incluses, programmes commerciaux et bases de calcul à partir des conditions documentées.
Les montants exprimés sur des bases différentes ne sont pas considérés comme des anomalies sans rapprochement préalable.
04
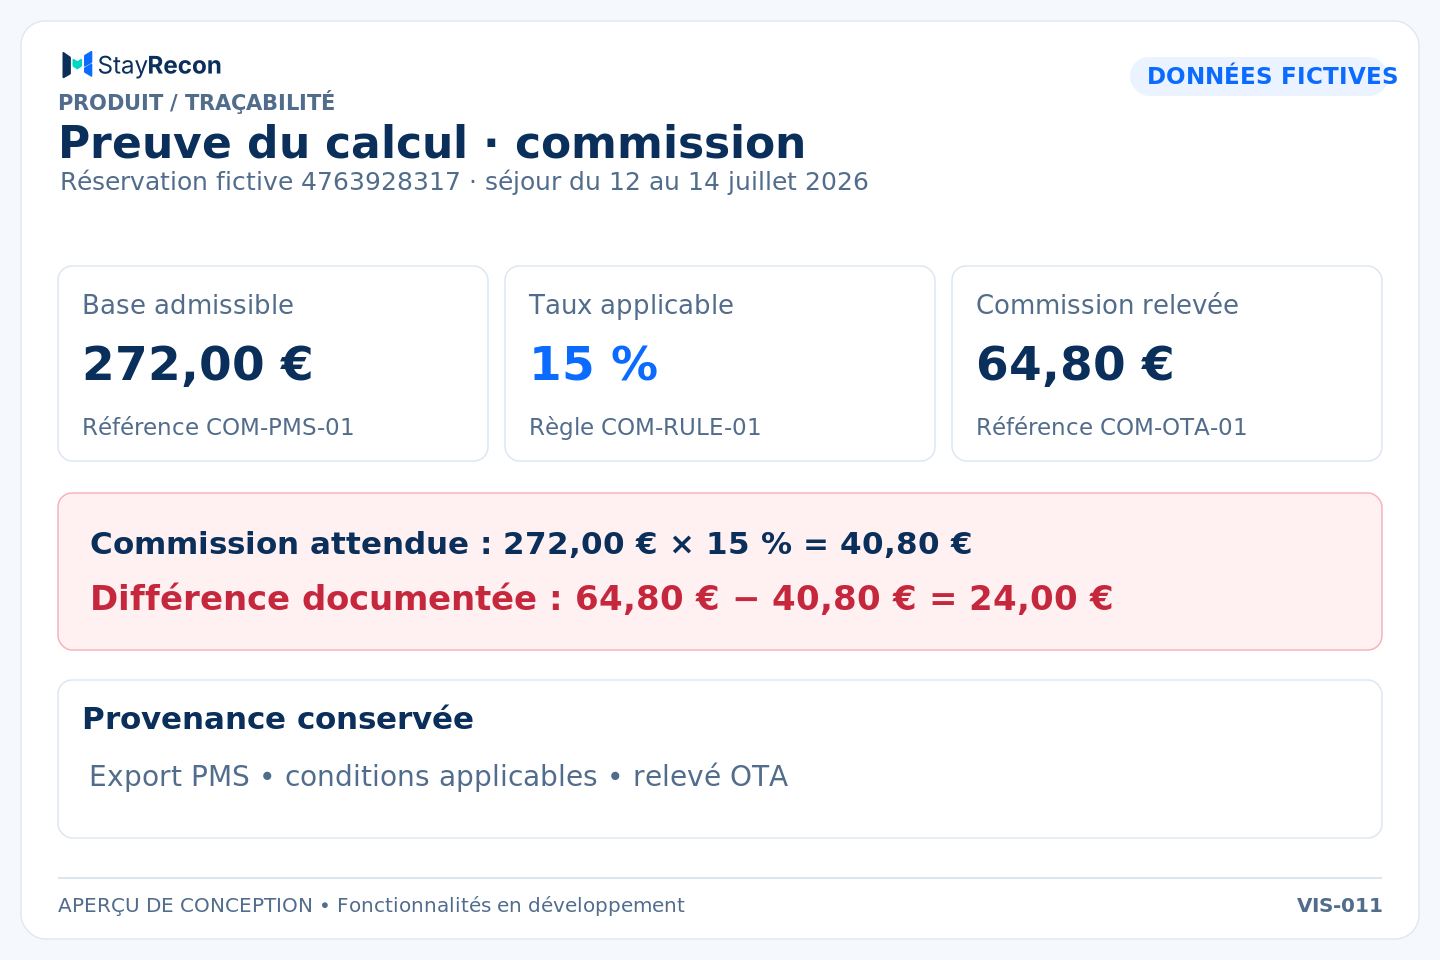
Recalcul de la commission selon le taux, la période et l’assiette contractuelle établis, puis comparaison avec le montant facturé.
Une différence ne peut être qualifiée financièrement sans règle applicable ni justificatif suffisant.
05
Rapprochement des frais et des prestations annexes avec les conditions qui les autorisent.
La présence de deux lignes similaires ne suffit pas à démontrer une double facturation.
06
Vérification des taxes de séjour et des autres taxes à partir des règles officielles applicables au lieu et à la période du séjour.
En l’absence de règle, d’assiette ou de responsabilité de collecte établie, le contrôle reste en attente.
07
Vérification des statuts d’annulation et de no-show, des pénalités et des renonciations acceptées par l’OTA.
Une modification enregistrée dans le PMS ne suffit pas, à elle seule, à établir un droit à correction.
08
Lien entre facture, remboursement, avoir, ajustement et relevé de règlement pour suivre les corrections dans le temps.
Émission d’un avoir, imputation et encaissement sont trois événements distincts.
09
Décomposition et affectation des versements à leurs réservations, frais et corrections documentés.
Un solde qui s’équilibre ne prouve pas que chaque montant facturé est correct ; le même écart n’est pas compté deux fois.
10
Suivi des modes de paiement, notamment des cartes virtuelles, de leur disponibilité jusqu’à l’encaissement constaté.
Les vérifications nécessitant des données d’acquéreur ou de prestataire de paiement restent limitées si ces sources manquent.
11
Investigation des rétrofacturations et reprises à partir de la transaction initiale, du motif communiqué et des règles de recours.
Le périmètre dépend des pièces disponibles et des procédures propres au prestataire concerné.
12
Analyse des différences de devise, de conversion et d’arrondi lorsque les taux, dates, frais et règles applicables sont connus.
Aucune différence financière n’est calculée à partir d’un taux de change estimé.
13
Contrôle de la provenance, de la période, des filtres et de la cohérence des documents utilisés.
Une empreinte identique atteste l’intégrité du fichier, pas nécessairement l’exactitude de son contenu économique.
14
Suivi des dates de réception des relevés, des recontrôles et des actions documentées.
Les échéances de recours ne sont affichées comme telles que lorsque leur règle et leur point de départ sont établis.
15
Constitution des dossiers de demande de correction et suivi des réponses, pièces et événements de résolution.
Dossier préparé, demande envoyée, correction acceptée et somme encaissée restent des statuts distincts.
16
Signalement des lignes ou colonnes qui ne correspondent à aucune règle d’interprétation connue, avec conservation du contexte.
Ces anomalies restent à qualifier ; aucun montant financier n’est attribué par défaut.
17
Investigation ciblée des écarts de distribution, d’inventaire, de relogement et des événements suspects.
Aucune qualification de fraude ni aucun montant indemnisable ne sont déduits sans éléments spécifiques établis.
Ces 17 familles décrivent l’étendue des contrôles que nous voulons couvrir. Les vérifications réellement proposées dépendront de votre PMS, des documents de vos OTA et des règles que nous aurons pu valider. Pour chaque contrôle, StayRecon devra vous dire clairement ce qui a été vérifié, ce qui reste à compléter et ce qui n’est pas encore pris en charge.
IMPORT ET PRÉPARATION
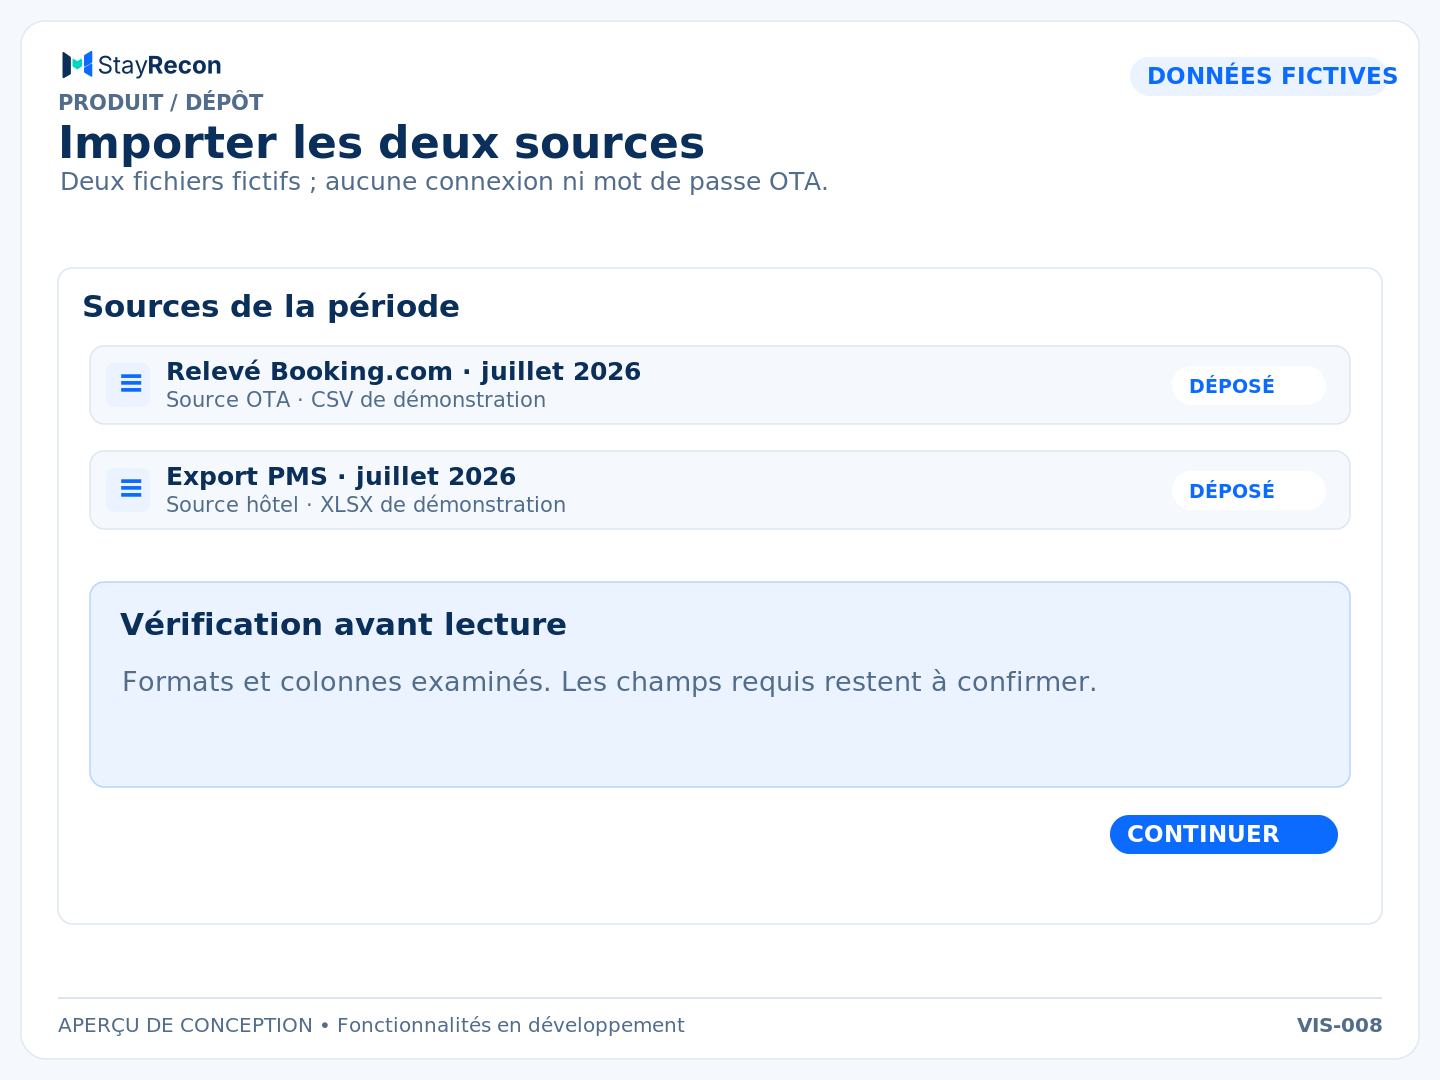
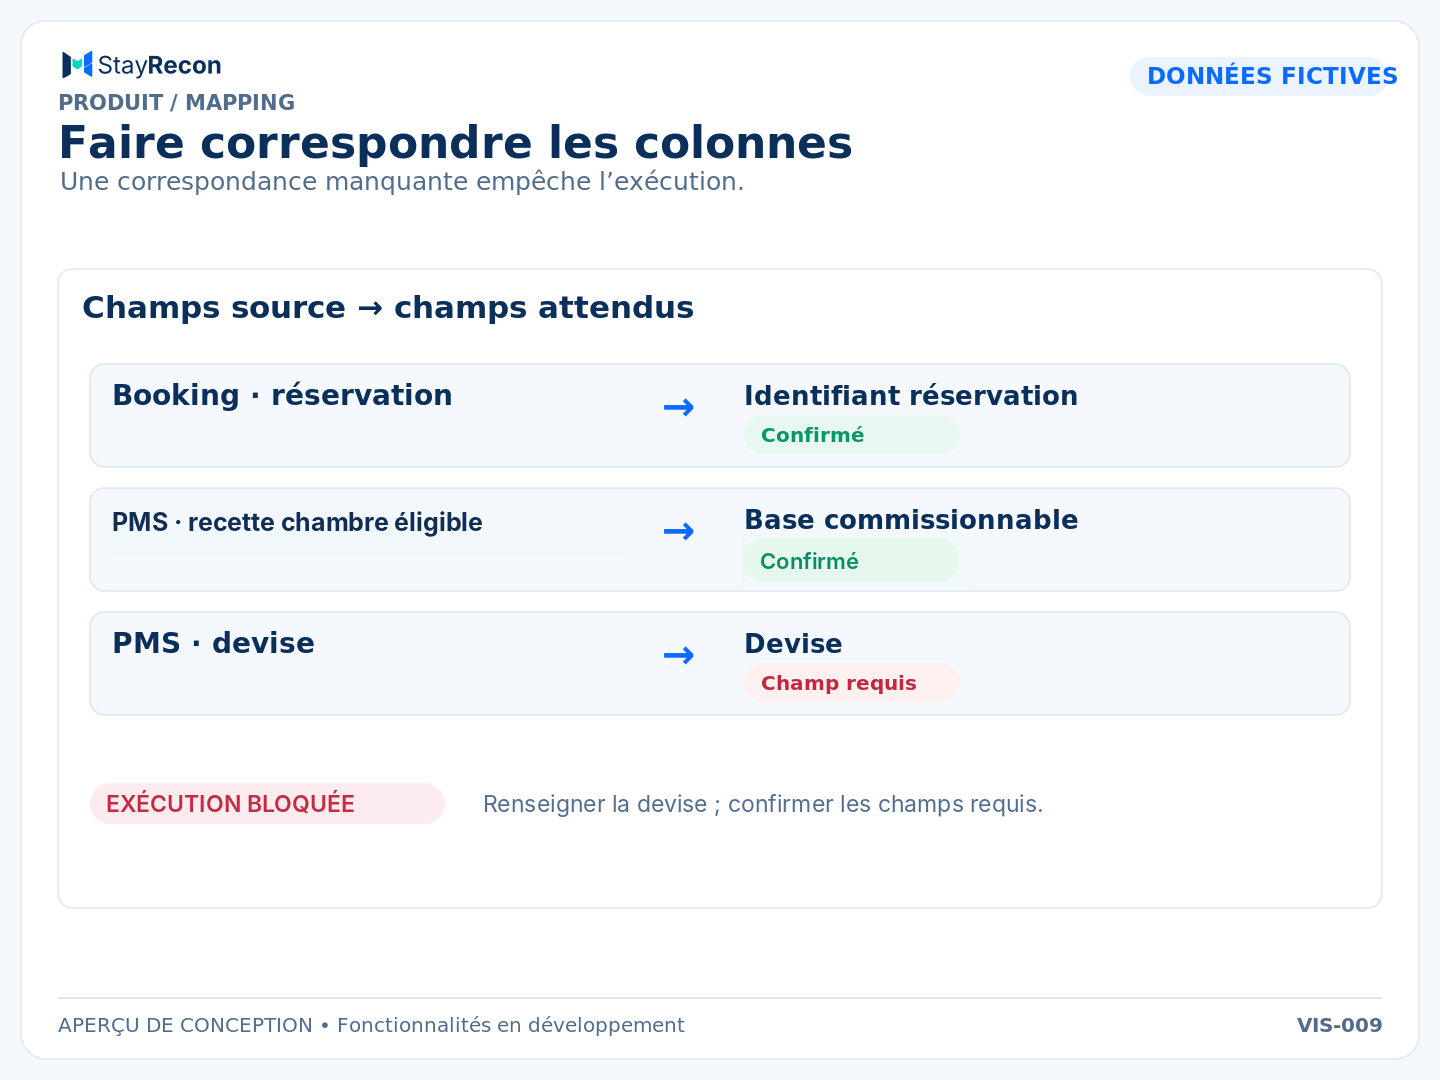
Les fichiers OTA et PMS sont importés avec un aperçu des colonnes et des valeurs. StayRecon propose les correspondances, que vous confirmez avant le contrôle.
Les champs obligatoires sont vérifiés ; seuls les contrôles dont les sources et les règles sont suffisantes peuvent être exécutés.
LES RÉSULTATS
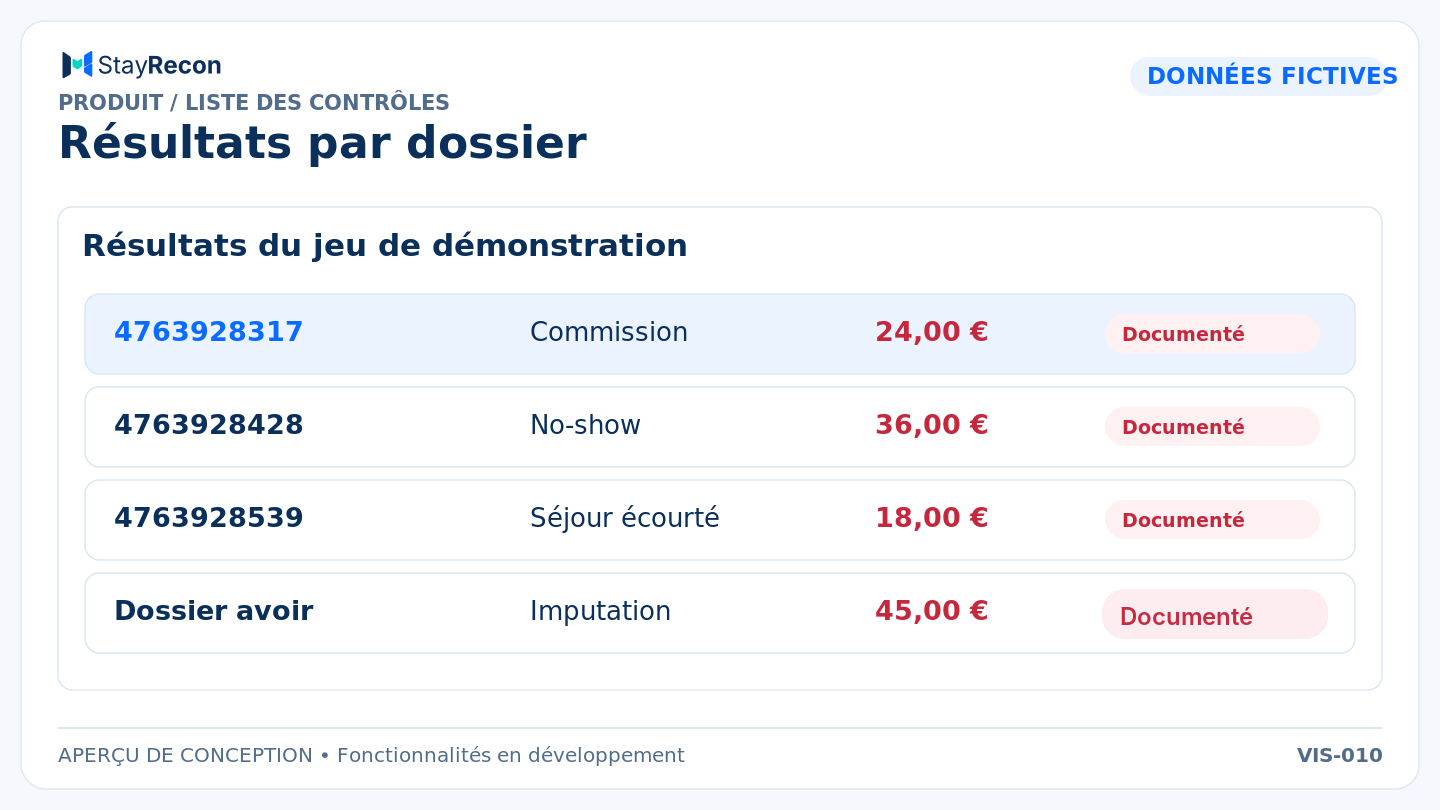
Le détail présente les valeurs comparées, la référence des documents et la règle retenue. Les calculs financiers restent vérifiables depuis les lignes d’origine.
Si la preuve ou la règle fait défaut, le résultat le signale sans attribuer de montant récupérable.
LE CALENDRIER
Retrouvez les relevés attendus, les recontrôles prévus, les pièces à recevoir et les dossiers à suivre.
Les rappels opérationnels sont distincts des délais contractuels de recours, affichés uniquement lorsqu’ils sont documentés.

LES DOSSIERS DE CORRECTION
Chaque dossier réunit la réservation, les sources, la règle applicable, le calcul et les pièces à joindre. Le texte de la demande peut être préparé et copié.
L’hôtel décide de la transmission à l’OTA. La réponse et les corrections ultérieures sont suivies séparément de la demande initiale.

L’HISTORIQUE
Les contrôles, les pièces et les résultats restent consultables, y compris lorsqu’aucun écart n’est établi.
Les événements ultérieurs complètent l’historique sans effacer les résultats et les limites du contrôle initial.

LE LIEN AVEC VOTRE COMPTABILITÉ
Les différences justifiées, les corrections partielles et les dossiers non résolus sont conservés avec leurs montants, leurs pièces et leur statut.
StayRecon prépare les éléments de justification. Il ne passe pas d’écritures comptables et ne détermine pas le traitement fiscal.

PARTICIPEZ À LA CONSTRUCTION DE STAYRECON
Nous recherchons plusieurs hôtels partenaires pour valider le produit sur des formats de fichiers, des réservations et des pratiques de rapprochement variés.
La candidature se fait par écrit, sans fichier financier ni identifiant.